


云
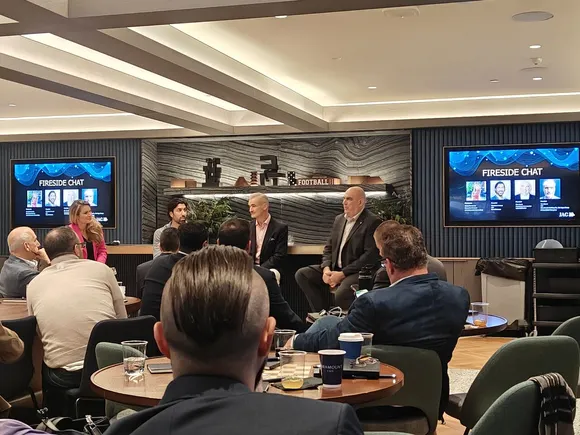
John Alexander Consulting推出了一项合作伙伴计划,允许技术咨询公司使用其技术费用管理软件、客户互动流程和后台服务。精英层级将在“Powered by JAC”品牌下接纳少数独立 TA,并与 JAC 分享佣金。JAC 旨在扩大其客户群,并帮助 TA 在无需自建 TEM 平台的情况下实现规模化发展。该计划由 Steve Braverman 领导,他于 8 月被聘为销售总监,将负责招募和支持合作伙伴。JAC 的 TEM 软件帮助其在面对较大竞争对手时赢得企业客户,公司认为合作是实现更快速市场进入的途径。
Kyndryl与Broadcom上月宣布扩大VMware Cloud Foundation联盟,以应对企业日益增长的主权与安全需求。双方将共同投资培训数千名顾问,推动私有云与混合云环境下的自动化与AI能力。
Telarus发布的2026-27科技趋势报告显示,84%的IT买家在续约时愿意更换供应商,87%的买家过去一年续约成本上升。供应商倾向以折扣吸引新客户,老客户续约成本高企,尤其在SaaS领域。Nutanix争夺VMware客户、统一通信供应商通过附加AI SKU维持合同额等案例凸显了这一趋势。
BMC最新调查显示,94%的主机从业者与决策者预期长期投资主机技术,AI工具采用成为首要任务(45%),超三分之一计划投资自建或第三方代理。行业正从AI实验转向可信运营,主机被视为AI基础设施的一部分,人才结构年轻化,安全与隐私顾虑强化其地位。
微软云许可模式调整正在引发MSP市场争夺战。Onyx联合创始人John Dusett指出,企业从三年期企业协议向CSP模式迁移,为MSP打开了此前被LSP独占的许可交易市场。自动化工具降低了专业壁垒,MSP可借此争夺客户增长与增值服务机会。
Forrester报告显示,CX预算在技术、数据、举措与服务间平均分配,但领导者计划将技术支出增加5%以上,而人员与服务仅36%。专家警告,这种“撒钱式”分配掩盖了低效投资,且忽视治理、跨职能协调等关键能力建设。文章提出以成果为导向、跨职能协同、与战略规划同步的预算修复方案。
Google 于周三发布博客称,将通过扩展灵活计费选项、AI 智能体成本控制以及将开发者平台纳入 Gemini Enterprise 订阅,为企业提供管理 AI 成本的新方式。
DataStrike 宣布扩大 Snowflake 托管服务实践,针对中型市场客户在部署后缺乏专职专家的问题,提供涵盖架构支持、成本治理、管道监控与查询性能的全天候运维。该公司同时通过与 Snowflake 合作伙伴 Brainforge 的协作,将服务延伸至实施与 AI 战略层面。
Lemongrass于周二宣布扩展其SAP实践,新增AI评估工具与前沿部署工程团队,并推出名为Brightfield的迁移方法论,旨在缩短企业从云ERP投资中获得回报的时间。此举正值SAP计划于明年终止其传统软件(包括本地ERP Central Component系统)的主流维护,未迁移至S/4HANA的客户需寻求第三方支持。Lemongrass首席商务官Abe Iruegas表示,2027年时间线是催化剂,但不应成为业务案例的核心,真正的机会在于构建更敏捷、AI就绪的运营平台。
全球IT服务商Unisys调研显示,75%的企业视智能体AI为管理多云环境的关键,但仅23%已启动规模化应用。预期与执行之间的鸿沟,正转化为渠道伙伴的明确使命:帮助客户从试点走向生产。Omdia最新渠道分析亦指出,多家网络安全厂商正围绕AI安全与平台采用,将咨询角色正式化,为伙伴提供可复用的服务模式。