


深度探索
来自我们记者的行业洞察
美国关键基础设施运营商因对联邦政府支持能力信心下降,于2月成立关键基础设施联盟(ACI),创始成员包括摩根大通、万事达卡、AT&T和伯克希尔哈撒韦能源。该联盟旨在推动跨行业网络安全协作,填补政府预算削减和人员流失造成的协调真空。ACI主席Ben Flatgard表示,私营部门必须承担更多责任。专家认为,此举虽不能替代联邦领导,但有助于弥补关键系统的可见性缺口。
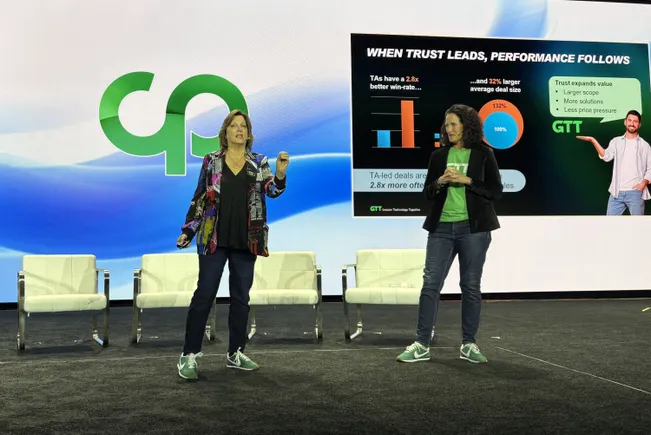
一项由JSG渠道咨询公司进行的研究发现,技术顾问模式的企业客户获取成本比直销低25%,客户留存时间更长,流失率更低。然而,多数CFO仍基于片面计算认为该渠道成本更高。行业领袖呼吁财务团队全面考量渠道价值。
随着电信与AI市场日益复杂,传统经销商模式面临挑战。World Wide Technology、Technologent等公司纷纷建立代理商业务,通过佣金模式与技术服务分销商合作,以更灵活地服务客户并拓展市场。
上周举行的RSA Conference 2026上,主流网络安全厂商密集发布新品,但渠道合作伙伴对此反应冷淡。受工具泛滥、成本攀升及厂商支持缩减影响,部分MSP和MSSP正重新评估供应商组合,甚至尝试利用AI编程工具自研MDR、EDR和XDR能力。与此同时,MSP与MSSP的边界因客户需求变化而日益模糊。
专业服务自动化(PSA)平台希望MSP行业的AI开发重心向其倾斜。MSP正面临自研、试用初创SaaS或依赖既有PSA平台的抉择。压力与风险并存,决策迫在眉睫。
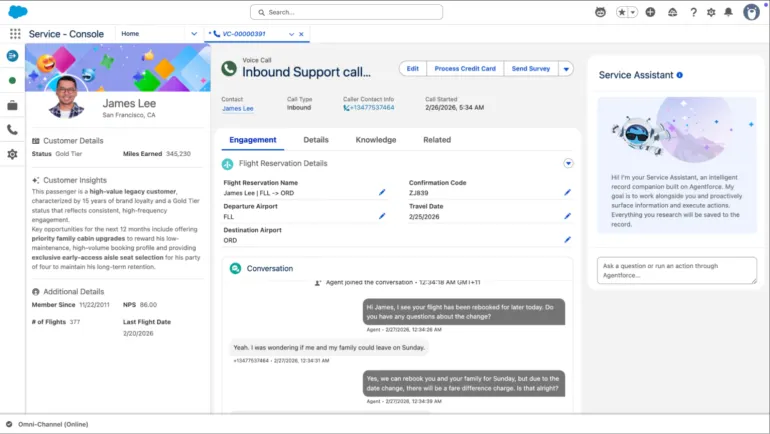
Salesforce 于 2026 年 3 月 10 日发布 Agentforce Contact Center,宣称是唯一原生整合联络中心、CRM 与虚拟 AI 代理的统一平台。此举被分析师视为 Salesforce 从集成优先转向原生自建的战略转折,同时引发 Genesys、RingCentral、Vonage、NiCE 等 CCaaS 合作伙伴的竞争性回应。
微软与多家安全厂商合作推进Windows Resiliency Initiative,计划将安全软件从内核模式迁移至用户模式,以提升系统韧性。该项目源于2024年CrowdStrike更新事故,目前仍处早期阶段,面临技术挑战与市场压力,预计将长期推进。
私募股权投资者正从保险经纪行业汲取经验,推动科技顾问(TA)领域的整合。保险经纪与TA在轻资产、经常性佣金收入等方面高度相似,但保险市场成熟度领先数十年。投资者需保持耐心,同时注意两者在产品稳定性、渠道角色及客户管理上的差异。
微软与多家安全厂商合作推进Windows Resiliency Initiative,旨在重构Windows内核中第三方安全软件的运行方式,以降低类似2024年CrowdStrike故障引发的全球IT中断风险。项目仍处早期阶段,涉及API重设计、功能迁移与性能权衡,预计耗时数年。
混合云策略在2025年持续流行,带动了专门AI云或neocloud提供商的兴趣上升。Synergy Research Group报告显示,2025年Q2 neocloud收入同比增长205%,全年有望突破230亿美元。面对2026年的激烈竞争,neocloud提供商需深耕企业买家市场。